Qu’est-ce que le FGAO et quand intervient-il pour indemniser une victime ?
En bref : Auteur inconnu, non assuré ou assureur défaillant : vos droits face au Fonds de garantie? Le Fonds de garantie des assurances obligatoires de dommages (FGAO) est l’organisme chargé d’indemniser une victime d’accident de la route lorsque aucun assureur ne peut prendre en charge son dossier : responsable inconnu ou en fuite, responsable identifié mais non assuré, ou assureur défaillant. Sa base légale figure à l’article L. 421-1 du Code des assurances.
Contrairement à une idée reçue, le FGAO n’est pas plus généreux qu’un assureur classique du seul fait qu’il représente la solidarité nationale : il instruit, conteste et négocie à la baisse selon la même logique qu’une compagnie privée, ce qui justifie d’y être accompagné avec la même rigueur.
Qu’est-ce que le FGAO exactement ?
Le FGAO est un organisme de droit privé chargé d’une mission de service public, financé par une cotisation obligatoire prélevée sur chaque contrat d’assurance automobile souscrit en France, complétée par une participation des pouvoirs publics.
Concrètement, c’est l’ensemble des automobilistes assurés qui financent, par leurs cotisations, la réparation des dommages causés par ceux qui ne le sont pas.
Son intervention est toujours subsidiaire : il ne se substitue à un assureur que lorsque aucun autre organisme ne peut prendre le dossier en charge, conformément à l’article L. 421-1, III du Code des assurances.
Dans quelles situations le FGAO peut-il être saisi ?
Trois situations principales ouvrent droit à la saisine du FGAO dans notre pratique.
1° La première est celle du responsable non identifié : le conducteur a pris la fuite après l’accident, ou son identité n’a jamais pu être établie par l’enquête (exemple : Cour d’appel Aix en Provence – 23 octobre 2025 – 24/13525).
2° La deuxième est celle du responsable identifié mais non assuré : contrat jamais souscrit, résilié pour non-paiement de prime, suspendu, ou frappé de nullité pour fausse déclaration (exemple : Tribunal judiciaire de Paris – 15 juin 2026 – 2652242.)
3° La troisième, plus rare mais bien réelle, est celle de l’assureur défaillant : compagnie mise en liquidation judiciaire, ou assureur qui refuse d’accorder sa garantie en invoquant une exception – nullité du contrat, non-paiement de prime, fausse déclaration du risque. Dans ce dernier cas, l’assureur ne peut opposer valablement son refus à la victime qu’en respectant scrupuleusement les formalités de l’article R. 421-5 du Code des assurances : il doit notifier ce refus à la fois au FGAO et à la victime elle-même. À défaut, son exception est inopposable et il reste tenu d’indemniser, malgré son refus initial – un point de vigilance sur lequel nous sommes systématiquement attentifs, car de nombreux assureurs ne respectent pas cette formalité à la lettre. (exemple : Cour de cassation 2 avril 2026 – 24-12.250)
Trois situations, trois régimes
Dans quel cas le FGAO peut-il être saisi ?
Le FGAO intervient dans trois cas précis, chacun avec son propre délai de saisine. Une erreur de calendrier suffit à faire perdre le droit à indemnisation.
| Situation | Ce qui déclenche l'intervention | Délai de saisine | Fondement |
|---|---|---|---|
| Responsable non identifié | Délit de fuite, auteur jamais retrouvé par l'enquête | 3 ans à compter de l'accident | Art. R. 421-12, al. 1 C. assurances |
| Responsable identifié, non assuré | Contrat jamais souscrit, résilié, suspendu ou nul | 1 an à compter de la transaction ou de la décision définitive | Art. R. 421-12, al. 2 C. assurances |
| Assureur défaillant | Liquidation judiciaire, ou refus de garantie non notifié dans les formes | Selon la procédure de notification | Art. L. 421-1 et R. 421-5 C. assurances |
Dans les trois cas, la victime dispose de 5 ans à compter de l'accident pour saisir le tribunal judiciaire en cas de désaccord sur l'offre ou de refus du FGAO (art. R. 421-12, al. 3).
Source : Benezra avocats - Droit du dommage corporel - www.benezra.fr
D’ EXPERTISE
Le Cabinet BENEZRA ne traite pas « occasionnellement » des accidents de la route.
C’est notre cœur de métier depuis plus de 20 ans avec des millions d’euros obtenus pour nos clients victimes.
Quelles conditions faut-il remplir pour être indemnisé par le FGAO ?
Plusieurs conditions cumulatives conditionnent l’intervention du FGAO.
1° L’accident doit s’être produit en France métropolitaine, dans les départements et régions d’outre-mer, à Mayotte, ou dans l’un des pays ayant adhéré aux conventions inter-bureaux d’assurance.
2° Le véhicule impliqué doit avoir son stationnement habituel en France.
3° La victime doit être de nationalité française, ressortissante d’un État membre de l’Union européenne, résidente en France, ou ressortissante d’un État ayant conclu un accord de réciprocité avec la France. Le FGAO indemnise la victime quelle que soit sa place au moment de l’accident : conducteur non responsable, passager transporté, piéton, cycliste ou utilisateur d’un engin de déplacement personnel motorisé. Lorsque la victime directe est décédée, son conjoint, son partenaire de Pacs, son concubin, ses ascendants et ses descendants peuvent demander réparation de leur propre préjudice, en qualité de victimes par ricochet.
4° Elle ne doit pas être elle-même seule responsable de l’accident : un conducteur seul auteur de son propre dommage est exclu du dispositif, mais un partage de responsabilité n’empêche pas une indemnisation partielle.
5° Enfin, le FGAO n’intervient qu’en l’absence de toute autre indemnisation possible : il vient compléter ou remplacer un assureur, jamais s’ajouter à lui.
Vérifié sur les sources officielles
Le FGAO indemnise-t-il votre dommage ?
Le dommage corporel est indemnisé dans la quasi-totalité des cas. Le dommage matériel obéit à des règles plus restrictives, en particulier lorsqu'un animal est en cause.
| Situation | Dommage corporel | Dommage matériel |
|---|---|---|
| Responsable non identifié ou non assuré | Oui | Sous condition¹ - plafond de 1 220 000 € |
| Animal domestique, propriétaire identifié | Oui - via l'assurance du propriétaire | Oui - via l'assurance du propriétaire |
| Animal domestique ou inconnu, propriétaire non identifié | Oui | Non |
| Animal sauvage (gibier) | Oui - en complément de la garantie du conducteur | Non - depuis 2010² |
| Victime seule responsable de son propre accident | Non - sauf garantie personnelle | Non |
| Véhicule volé impliqué | Sous condition³ - se rattache aux deux premières lignes selon que le conducteur est identifié et assuré | |
¹ Hospitalisation de plus de 7 jours suivie d'une incapacité temporaire totale d'au moins 1 mois, ou déficit fonctionnel permanent d'au moins 10 %, ou décès.
² La loi de régulation bancaire et financière du 22 octobre 2010 a mis fin à la prise en charge par le FGAO des dégâts matériels causés par la faune sauvage.
³ Le FGAO ne traite pas le véhicule volé comme une catégorie autonome : le régime applicable dépend de l'identification et de l'assurance du conducteur responsable au moment de l'accident.
Source : Benezra avocats - Droit du dommage corporel - www.benezra.fr
Quels sont les délais pour saisir le FGAO ?
Les délais applicables au FGAO comptent parmi les plus techniques du droit de l’indemnisation, et une erreur de calendrier peut faire perdre définitivement le droit à indemnisation.
Lorsque l’auteur de l’accident n’est pas identifié, la saisine doit intervenir dans les trois ans suivant l’accident, conformément à l’article R. 421-12, alinéa 1 du Code des assurances.
Lorsque l’auteur est identifié mais non assuré, ce délai est ramené à un an à compter de la transaction conclue avec lui ou de la décision de justice définitive rendue à son encontre, en application du même article, alinéa 2.
Enfin, la victime dispose d’un délai de cinq ans à compter de l’accident pour saisir le tribunal judiciaire si elle conteste le montant proposé par le FGAO ou son refus de garantie, conformément à l’article R. 421-12, alinéa 3.
La jurisprudence est constante sur ce dernier point : ce délai de cinq ans court à compter de l’accident lui-même, et non du jour où la victime apprend que l’auteur ne sera jamais identifié – une victime ayant trop longtemps attendu l’issue d’une enquête pénale peut ainsi se retrouver forclose si elle n’a pas engagé son action en temps utile.
CAS TRAITÉS
Ce sont des dizaine de milliers de cas traités par le cabinet Benezra avocats, constituant alors une expérience sans équivalence, au service de la victime de la route et de sa famille.
Comment se déroule la procédure devant le FGAO ?
La procédure débute par la constitution du dossier : dépôt de plainte lorsque l’auteur est inconnu, récupération du procès-verbal des forces de l’ordre, certificats médicaux, comptes rendus d’hospitalisation.
À ces pièces s’ajoutent les témoignages écrits de toute personne présente, les photographies des lieux et des dommages, les images de vidéoprotection lorsqu’elles existent, ainsi que les justificatifs du préjudice économique : arrêts de travail, factures de frais médicaux ou d’aide à domicile, avis d’imposition en cas de perte de revenus.
En cas de délit de fuite, l’absence de preuve de « l’implication » du véhicule terrestre à moteur – plus que l’absence de responsable identifié – est la première cause d’échec des dossiers que nous traitons.
La saisine du FGAO s’effectue ensuite par lettre recommandée avec accusé de réception ou via le formulaire disponible sur fondsdegarantie.fr, en joignant l’ensemble des pièces justifiant les circonstances de l’accident, l’absence d’autre indemnisation possible et l’étendue des préjudices subis.
Le FGAO mandate alors son propre médecin-conseil pour examiner la victime dans le cadre d’une expertise médico-légale – une étape déterminante, car c’est à cette occasion que se fixent les taux et les postes de préjudice retenus.
Nous recommandons systématiquement de s’y présenter assisté d’un médecin-conseil indépendant, pour contrebalancer l’évaluation du médecin mandaté par le Fonds.
Cette expertise peut être amiable, organisée directement par le FGAO, ou judiciaire lorsque le désaccord persiste. Elle a pour objet de fixer la date de consolidation – le moment où l’état de la victime se stabilise – et de qualifier chaque poste de préjudice selon la nomenclature Dintilhac. Les conclusions du médecin-conseil du FGAO conditionnent directement le montant de l’offre qui suivra : c’est pourquoi nous préparons systématiquement cette étape avec la victime plutôt que de la laisser s’y présenter seule.
La procédure d’offre prévue par la loi Badinter du 5 juillet 1985 s’applique pleinement au FGAO : une offre provisionnelle doit être présentée dans les huit mois de l’accident, puis une offre définitive dans les cinq mois de la consolidation. Le non-respect de ces délais ouvre droit à des intérêts de retard doublés. Si l’offre convient à la victime, elle est formalisée par une transaction ; dans le cas contraire, la victime peut saisir le tribunal judiciaire pour faire évaluer ses préjudices, dans le délai de cinq ans évoqué plus haut.
Quelles différences entre le régime des dommages corporels et celui des dommages matériels ?
Cette indemnisation n’est pas automatique. Elle suppose que l’accident ait entraîné, pour la victime elle-même ou pour un tiers, un préjudice corporel grave : une hospitalisation de plus de sept jours suivie d’une incapacité temporaire totale d’au moins un mois, un déficit fonctionnel permanent d’au moins 10 %, ou le décès. En l’absence d’un tel préjudice grave, seul le dommage corporel de la victime peut être pris en charge, dans la limite du plafond de 1 220 000 euros par sinistre.
Le régime diffère aussi selon la cause du dommage. Lorsqu’un animal domestique est impliqué et que son propriétaire est identifié, l’indemnisation relève normalement de l’assurance de ce dernier. Lorsque le propriétaire est inconnu, le FGAO indemnise le dommage corporel de la victime, mais pas le dommage matériel. Pour un animal sauvage, le dommage corporel reste pris en charge par le FGAO en complément de la garantie du conducteur, mais plus le dommage matériel : la loi de régulation bancaire et financière du 22 octobre 2010 a mis fin à cette prise en charge, le FGAO traitant jusqu’alors plusieurs dizaines de milliers de collisions avec la faune sauvage chaque année.
Deux régimes, deux logiques
Dommage corporel et dommage matériel : deux régimes très différents
Le dommage corporel est réparé intégralement, sans plafond ni condition de gravité. Le dommage matériel est réparé sous conditions, avec un plafond.
| Dommage corporel | Dommage matériel | |
|---|---|---|
| Principe | Réparation intégrale, poste par poste (nomenclature Dintilhac) | Réparation sous condition de gravité |
| Condition d'accès | Aucune - pas de seuil de gravité | Préjudice corporel grave associé (hospit. > 7 j + ITT ≥ 1 mois, ou DFP ≥ 10 %, ou décès) |
| Plafond | Aucun | 1 220 000 € par sinistre |
| Cas des animaux | Indemnisable si l'auteur est inconnu ou non assuré | Exclu si l'animal est inconnu ou sauvage |
Notre lecture : le dommage matériel n'est jamais acquis d'avance devant le FGAO. C'est le dommage corporel - préparé, documenté, chiffré poste par poste - qui doit rester la priorité de toute victime accompagnée par notre cabinet.
Source : Benezra avocats - Droit du dommage corporel - www.benezra.fr
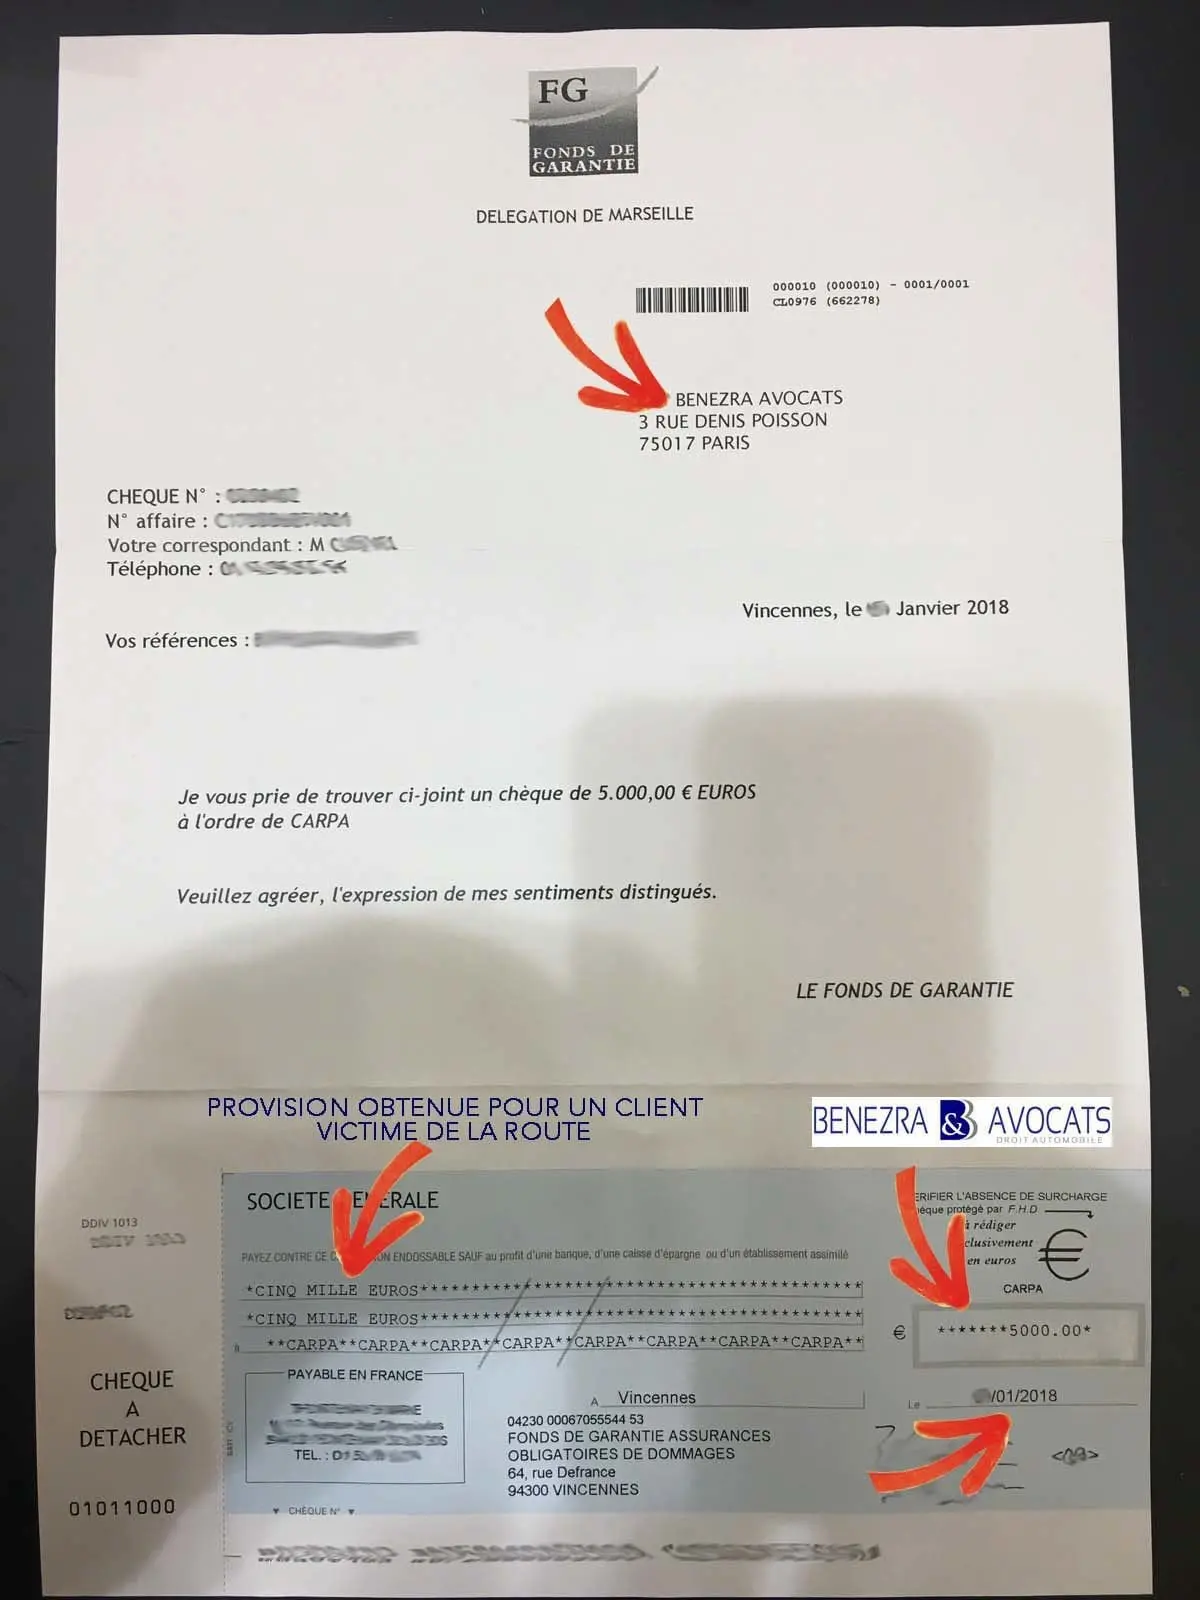
Est-ce-que le FGAO peut verser des provisions ?
Oui, et c’est même une obligation – Le FGAO doit verser des provisions selon la même obligation qui pèse sur les assureurs.
Une page a été consacrée aux provisions et nous vous invitons à la consulter.
Le FGAO peut-il indemniser une victime plus que ce que devait le responsable ?
Non, et c’est une nuance essentielle à connaître pour ne pas nourrir de faux espoirs sur l’issue d’un dossier.
Le FGAO n’intervient qu’à titre subsidiaire et, selon l’article L. 421-3 du Code des assurances, il est subrogé dans les droits que la victime détient contre le responsable de l’accident ou son assureur.
La Cour de cassation l’a rappelé fermement dans un arrêt du 25 janvier 2024 (Cass. civ. 2e, n° 21-22.201, publié au Bulletin) : le FGAO ne peut jamais être tenu au-delà de la dette du responsable de l’accident.
Concrètement, si une décision de justice a fixé définitivement le montant dû par le responsable non assuré, le FGAO ne peut pas être condamné, dans un second temps, à verser une somme supérieure à celle-ci – même si l’évaluation du préjudice aurait, en théorie, justifié davantage.
C’est pourquoi l’action engagée contre le responsable lui-même et celle engagée contre le FGAO doivent être pensées ensemble, dès l’origine du dossier, sous peine de figer artificiellement le montant de l’indemnisation.
« …Le FGAO a vu ses fonctions évoluer mais il a été créé à l’origine pour les victimes de la route. » Michel Benezra, avocat en droit du dommage corporel
Le conducteur non assuré doit-il rembourser les sommes versées par le FGAO ?
Oui. Le FGAO dispose, en application de l’article L. 421-3 du Code des assurances, d’un recours subrogatoire contre le conducteur non assuré : il indemnise d’abord la victime, puis se retourne ensuite contre le responsable pour récupérer l’intégralité des sommes versées, y compris par voie d’exécution forcée sur ses revenus et ses biens.
Ce mécanisme explique pourquoi un conducteur ayant fait l’économie de sa prime d’assurance peut se retrouver, des années après l’accident, débiteur d’une somme considérable envers le Fonds – une réalité que nous avons récemment eu l’occasion d’expliquer dans le cadre d’un reportage du 20H de TF1, où l’un de nos clients a témoigné des difficultés rencontrées face à un responsable non assuré (avant notre intervention).
Quelles erreurs fragilisent une indemnisation par le FGAO ?
Une indemnisation par le FGAO se prépare avant même la première expertise. Plusieurs erreurs, commises dans les semaines qui suivent l’accident, réduisent durablement le montant obtenu :
- accepter une offre ou une provision sans l’avoir vérifiée poste par poste ;
- se présenter seul à l’expertise médicale du FGAO ;
- ne pas conserver les justificatifs de préjudice – arrêts de travail, frais, aide à domicile ;
- minimiser ses douleurs ou ses difficultés devant le médecin-conseil ;
- reprendre une activité professionnelle avant la consolidation, sans avis médical ;
- oublier de faire valoir le préjudice des proches, alors qu’ils peuvent être indemnisés comme victimes par ricochet ;
- considérer que le FGAO, financé par la solidarité nationale, serait naturellement plus généreux qu’un assureur.
Pourquoi se faire accompagner par un avocat face au FGAO ?
Beaucoup de victimes pensent qu’un organisme financé par la solidarité nationale se montrera naturellement plus généreux qu’un assureur privé.
C’est une erreur stratégique : le FGAO analyse, conteste et négocie à la baisse selon la même logique budgétaire qu’une compagnie d’assurance. Les conditions d’intervention sont nombreuses et cumulatives, les délais parmi les plus techniques du droit du dommage corporel, et la jurisprudence considère qu’une victime assistée par un professionnel n’est pas dans une situation d’impossibilité d’agir, ce qui ferme la porte à toute tolérance sur les délais.
À l’inverse, une irrégularité commise par l’assureur qui tente de se défausser sur le FGAO – notamment sur les formalités de l’article R. 421-5 – peut, à l’inverse, jouer en faveur de la victime si elle est identifiée à temps.
Lorsque l’offre du FGAO paraît insuffisante, la victime peut la refuser et saisir le tribunal judiciaire, dans le délai de cinq ans à compter de l’accident. Contester une offre suppose de démontrer, poste par poste, en quoi l’évaluation proposée ne répare pas l’intégralité du préjudice – un exercice technique où la présence d’un avocat modifie sensiblement le rapport de force face au Fonds.
Accident de voiture
cliquez

Accident de piéton
cliquez

Accident de moto
cliquez

Accident de vélo
cliquez

Accident de trottinette
cliquez

Accident collectif
cliquez

Pourquoi choisir le cabinet BENEZRA pour votre accident corporel ?
« Le temps est l’ennemi des victimes, surtout lorsqu’elles sont en situation de détresse financière. »
N’attendez pas. Chaque jour qui passe affaiblit votre dossier.
Notre cabinet accompagne les victimes à chaque étape d’un dossier FGAO :
constitution du dossier de saisine, préparation et assistance à l’expertise médicale avec un médecin-conseil indépendant, chiffrage exhaustif de l’ensemble des postes de préjudice de la nomenclature Dintilhac, négociation de l’offre, et action devant le tribunal judiciaire lorsque l’offre proposée ne correspond pas à la réparation intégrale à laquelle la victime a droit.
BENEZRA AVOCATS, Exclusivement droit routier & droit du dommage corporel depuis plus de 20 ans Meilleur cabinet Le Point ★★★★★ – 2019, 2023, 2024, 2025, 2026 + intégration au classement international « Best Lawyers » 2026/2027
FAQ – Accident et FGAO
Réponse:
Oui pour le dommage corporel, que le propriétaire soit inconnu ou que l’animal soit sauvage. Le dommage matériel, en revanche, n’est indemnisé que si le propriétaire de l’animal est identifié.
Consulter la fiche : le FGAO
Réponse:
Oui, mais dans des conditions plus restrictives et avec un plafond de 1 220 000 euros par sinistre, contre une réparation intégrale et sans plafond pour les dommages corporels. »
Cette indemnisation suppose que l’accident ait entraîné, pour la victime elle-même ou pour un tiers, un préjudice corporel grave : une hospitalisation de plus de sept jours suivie d’une incapacité temporaire totale d’au moins un mois, un déficit fonctionnel permanent d’au moins 10 %, ou le décès. Le régime diffère aussi selon la cause du dommage : lorsqu’un animal domestique est impliqué et que son propriétaire est identifié, l’indemnisation relève normalement de l’assurance de ce dernier ; lorsque le propriétaire est inconnu, le FGAO indemnise le dommage corporel mais pas le dommage matériel ; pour un animal sauvage, le dommage corporel reste pris en charge en complément de la garantie du conducteur, mais plus le dommage matériel depuis la loi de régulation bancaire et financière du 22 octobre 2010.
Consulter la fiche : le FGAO
Réponse:
Il faut généralement compter entre dix-huit mois et plusieurs années selon la complexité du dossier et la gravité des blessures, la procédure d’offre Badinter imposant néanmoins des délais légaux au FGAO.
Consulter la fiche : le FGAO
Réponse:
Non, sauf si elle est seule responsable de l’accident. En cas de partage de responsabilité, une indemnisation partielle reste possible.
Consulter la fiche : le FGAO
Réponse:
Oui, dès lors que la victime a déposé plainte et que l’enquête n’a pas permis d’identifier l’auteur. La saisine doit intervenir dans les trois ans suivant l’accident.
Consulter la fiche : le FGAO
Réponse:
Oui, systématiquement, grâce à la procédure spécifique portée par le Fonds de garantie des assurances obligatoires de dommages (FGAO).
Consulter la fiche : le FGAO
Dans cette vidéo, Maître Benezra explique aux téléspectateurs de BFM TV comment se faire indemniser après un délit de fuite.
Tout commence par un premier contact !
Contactez-nous, sans engagement, et en toute discrétion, n’hésitez-pas, après il sera trop tard. Intervention dans toute la France et DOM TOM
→ info@benezra.fr (24h/7j)
DROIT ROUTIER ET DOMMAGES CORPORELS