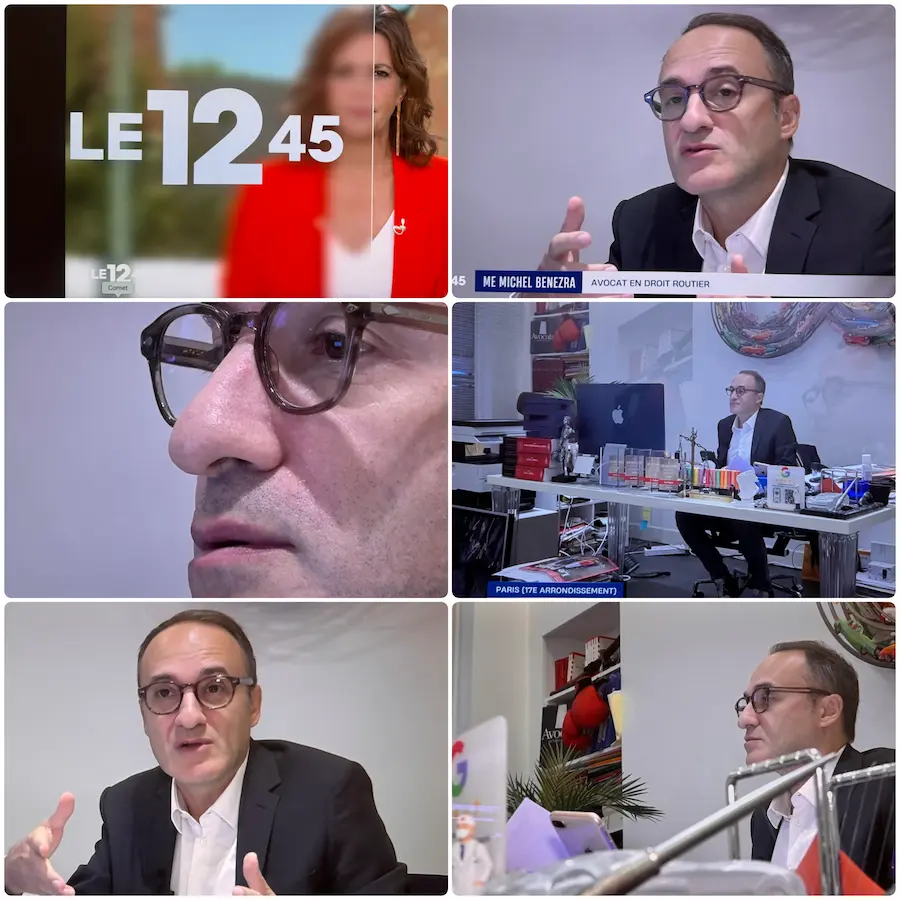
Interview de Maître Benezra pour le journal 1245 de M6
En bref : Une victime d’accident de la route dont l’action est prescrite peut encore être indemnisée, mais uniquement si l’assureur renonce à invoquer la prescription et accepte de conclure une transaction. Le Code civil le permet expressément (art. 2250 et art. 2251). Cependant, rien n’oblige l’assureur à le faire. Obtenir cette renonciation exige un véritable rapport de force, et la médiatisation du cabinet en est l’un des leviers. Cette interview dans le journal de 12h45 de M6 constitue un nouvel épisode.
Pourquoi une interview de plus, constitue un poids de plus à la table des négociations ?
Le sujet de cette interview n’est pas important ici. Ce qui compte, c’est ce que cela génère une fois les caméras éteintes. Une déclaration à la télévision ne sert pas seulement le jour où elle est diffusée : elle s’ajoute aux nombreuses autres qui l’ont précédée et renforce, année après année, la position du cabinet auprès des compagnies d’assurance. Les régleurs et les services contentieux qui traitent nos dossiers savent que nous ne reculons pas quand il s’agit de mettre en lumière une situation injuste, si cela sert les intérêts de nos clients. Cela influence la façon dont les négociations se déroulent et les offres qui nous sont proposées. Nous expliquons ce fonctionnement en détail sur notre page dédiée à la médiatisation comme outil d’indemnisation. Ici, nous souhaitons le montrer à travers un exemple concret : les dossiers prescrits.
Ce rapport de force nous a en effet permis d’obtenir, par un accord amiable, l’indemnisation de victimes dont l’action était prescrite. Ces dossiers auraient pu être clos pour de bon. Ils ont abouti parce que la loi laisse une possibilité, et parce que nous avons réussi à convaincre l’assureur de l’utiliser. Pour comprendre comment, il faut d’abord connaître la date à laquelle une action est vraiment prescrite.
Quand l’action d’une victime de dommage corporel est‑elle prescrite ?
L’action en responsabilité engagée par une victime de dommage corporel, qu’elle soit victime directe ou victime par ricochet, se prescrit par dix ans à compter de la date de consolidation du dommage (art. 2226 du Code civil). Ce point de départ est souvent mal compris. Le délai ne court pas à compter de l’accident, mais à compter de la consolidation, c’est‑à‑dire du moment où l’état de santé de la victime s’est stabilisé et où les séquelles peuvent être évaluées de façon définitive. Selon la gravité des blessures, la consolidation peut intervenir plusieurs mois, voire plusieurs années après l’accident. Le délai de prescription peut donc expirer bien plus tard qu’on ne le pense.
Le texte vise également la consolidation du dommage « initial ou aggravé ». Lorsque l’état de santé de la victime s’aggrave après une première consolidation, un nouveau point de départ est ouvert pour les préjudices qui résultent de cette aggravation. Une victime qui pense avoir laissé passer le délai pour son dommage initial peut donc disposer encore d’un recours en aggravation, à condition que celle‑ci soit médicalement établie.
Enfin, le délai a pu être interrompu. La reconnaissance par l’assureur du droit de la victime interrompt la prescription (art. 2240 du Code civil), de même qu’une demande en justice, même en référé (art. 2241 du Code civil). Chaque interruption fait repartir un nouveau délai. Un dossier que l’on croit prescrit ne l’est pas toujours, et c’est la première vérification que nous faisons lorsqu’une victime nous consulte tardivement.
CAS TRAITÉS
Ce sont des dizaine de milliers de cas traités par le cabinet Benezra avocats, constituant alors une expérience sans équivalence, au service de la victime de la route et de sa famille.
La prescription s’applique t-elle automatiquement et l’assureur peut-il y renoncer ?
La prescription n’est pas appliquée automatiquement
Même lorsque le délai est réellement écoulé, la prescription ne se met pas en action tout seule. Le Code civil interdit au juge de soulever d’office la défense basée sur la prescription (art. 2247 du Code civil). L’assureur, qui en bénéficie, doit invoquer la prescription. La prescription donne à l’assureur un moyen de défense libre d’être utilisé ou non. C’est sur cette liberté que la négociation peut s’engager.
L’assureur peut renoncer à une prescription acquise
Le Code civil organise expressément la renonciation à la prescription. Seule une prescription déjà acquise peut faire l’objet d’une renonciation (art. 2250 du Code civil) : l’assureur ne peut pas renoncer avant, mais l’assureur peut le faire une fois le délai écoulé. Cette renonciation peut être expresse, par exemple par un écrit dans lequel l’assureur déclare ne pas opposer la prescription. La renonciation peut aussi être tacite, mais le texte exige alors des circonstances établissant sans équivoque la volonté de ne pas se prévaloir de la prescription (art. 2251 du Code civil). Savoir si un comportement donné de l’assureur vaut renonciation tacite relève de l’appréciation des juges au cas par cas. C’est pourquoi nous privilégions toujours un engagement clair et écrit.
Comment mettre fin au litige ?
Une fois que l’assureur accepte de ne pas utiliser la prescription, l’indemnisation se fait par une transaction. Le Code civil définit cette transaction comme un contrat dans lequel les deux parties, grâce à des concessions mutuelles, mettent fin à un différend ou évitent un différend qui pourrait survenir. Ce contrat doit impérativement être écrit (article 2044 du Code civil). En pratique, les négociations portent sur la valeur de chaque élément du préjudice, et c’est à ce moment-là que la qualité du dossier médical et de l’argumentation juridique détermine le montant final.
Pourquoi l’assureur accepterait-il de renoncer à la prescription? Juridiquement, il n’est pas obligé de le faire, et nous le précisons clairement à chaque victime qui nous contacte. Tout dépend de la négociation. La solide base du dossier médical, la clarté de la responsabilité, la gravité des conséquences et la force de l’argumentation influencent le résultat. Ajouté à cela, la capacité du cabinet à rendre visible une situation où une victime grave se verrait refuser toute compensation simplement parce qu’un délai a été dépassé. C’est là que notre présence médiatique, construite par entretien après entretien depuis plus de vingt ans, devient vraiment importante : elle apporte à notre parole, lors de ces négociations, un poids que ne possède pas un simple courrier.
Chaque dossier est étudié individuellement. Aucun résultat ne peut être garanti à l’avance, et la voie de la transaction ne remplace jamais l’urgence d’agir dès que possible.
Accident de voiture
cliquez

Accident de piéton
cliquez

Accident de moto
cliquez

Accident de vélo
cliquez

Accident de trottinette
cliquez

Accident collectif
cliquez

Pourquoi choisir le cabinet BENEZRA pour votre accident corporel ?
« Le temps est l’ennemi des victimes, surtout lorsqu’elles sont en situation de détresse financière. »
N’attendez pas. Chaque jour qui passe affaiblit votre dossier.
Votre dossier est-il vraiment prescrit ? Faites-le vérifier
Avant de renoncer à vos droits, faites vérifier la date de consolidation retenue par l’expertise, l’existence éventuelle d’une aggravation et les actes qui ont pu interrompre le délai. Trop de victimes abandonnent un dossier qu’elles croient perdu alors qu’une analyse attentive aurait révélé une issue. Votre première analyse de dossier est gratuite.
Appelez-nous avant votre expertise : 01 45 24 00 40 ou Écrivez-nous : info@benezra.fr
BENEZRA AVOCATS, Exclusivement droit routier & droit du dommage corporel depuis plus de 20 ans Meilleur cabinet Le Point ★★★★★ – 2019, 2023, 2024, 2025, 2026 + intégration au classement international « Best Lawyers » 2026/2027
Tout commence par un premier contact !
Contactez-nous, sans engagement, et en toute discrétion, n’hésitez-pas, après il sera trop tard. Intervention dans toute la France et DOM TOM
→ info@benezra.fr (24h/7j)
DROIT ROUTIER ET DOMMAGES CORPORELS